Bidspirit auction | ARTHUR BRUSENBAUCH* (Preßburg 1881 -
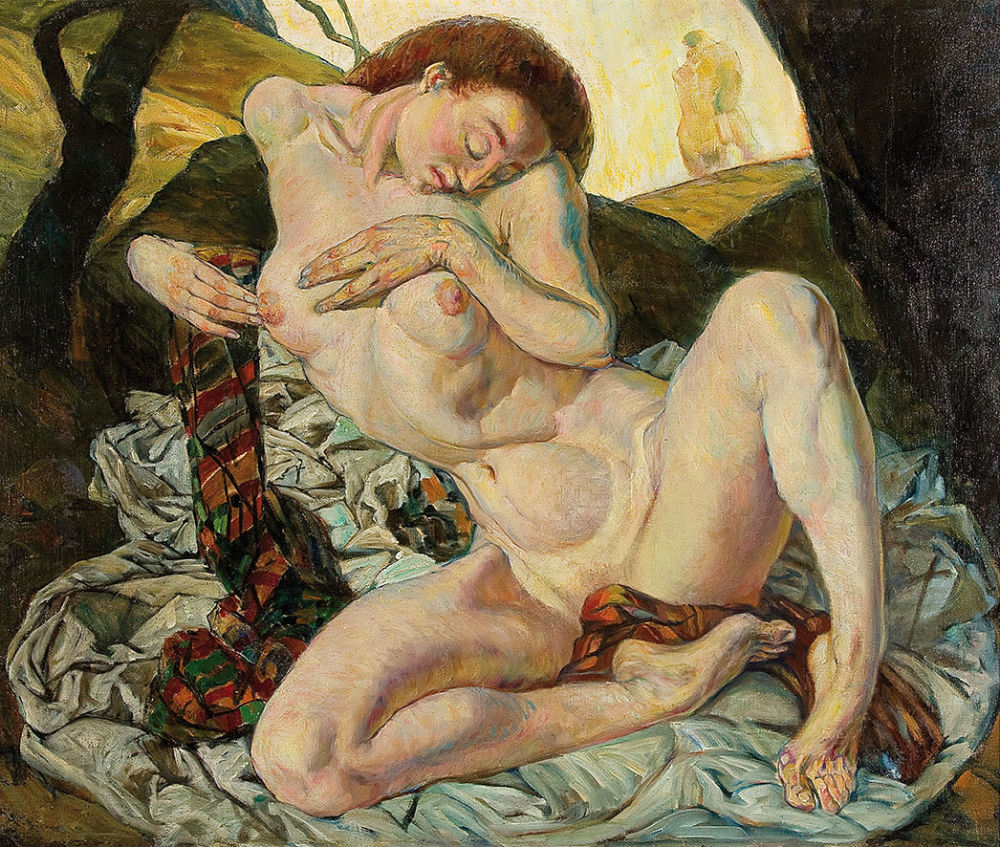
ARTHUR BRUSENBAUCH* (Preßburg 1881 - 1957 Abtsdorf am Attersee) - ARTHUR BRUSENBAUCH* (Preßburg 1881 - 1957 Abtsdorf am Attersee). ARTHUR BRUSENBAUCH* (Preßburg 1881 - 1957 Abtsdorf am Attersee) Sitzender Akt, um 1919 Öl/Leinwand, 100 x 120 cm Provenienz: Nachlass des Künstlers; Wienerroither & Kohlbacher Wien, 2009; Internationale Privatsammlung SCHÄTZPREIS °€ 10.000 - 15.000 STARTPREIS € °€ 10.000 Der österreichische Maler, Freskenmaler und Grafiker Arthur Brusenbauch wird gemeinhin dem Spätimpressionismus zugerechnet. Er lernte bei Johann Kautsky und war hernach als Bühnendekorationsmaler tätig. Brusenbauch studierte in Wien an der Staatsgewerbeschule und der Akademie der bildenden Künste, unterbrochen von Kriegsdienst und Gefangenschaft. Im Jahr 1920 wurde er Mitglied der Wiener Secession, 1939 wechselte er zum Künstlerhaus. 1928 hatte er Österreich bei den Kunstwettbewerben der Olympischen Spiele 1928 vertreten. Von 1937 bis 1941 beteiligte er sich mit sieben Ölgemälden an allen Großen Deutsche Kunstausstellungen in München. Zum Spätimpressionismus oder Post-Impressionismus werden im Allgemeinen die Richtungen Pointillismus (auch als Divisionismus bzw. Neoimpressionismus bezeichnet), Cloisonismus, Synthetismus, die Künstlergruppe der Nabis, die Schule von Pont-Aven, sowie die Werke van Goghs, Gauguins, Toulouse-Lautrecs und Cézannes gezählt. Der Befgriff Post-Impressionismus geht auf den englischen Maler und Kunstkritiker Roger Frey zurück, der ihn 1910 anlässlich der von ihm organisierten Ausstellung ”Manet and the Post-Impressionists” in den Grafton Galleries, London, verwendet hatte. Dort wurden unter anderem Gemälde von Paul Cézanne, Paul Gauguin und Vincent van Gogh gezeigt. Bitte beachten: Der Kaufpreis besteht aus Meistbot zuzüglich des Aufgeldes, der Umsatzsteuer sowie gegebenenfalls der Folgerechtsabgabe. Bei Normalbesteuerung (mit ° gekennzeichnet) kommt auf das Meistbot ein Aufgeld in der Höhe von 24% hinzu. Auf die Summe von Meistbot und Aufgeld kommt die gesetzliche Umsatzsteuer von 13%, bei Fotografien 20% hinzu. Bei Differenzbesteuerung beträgt das Aufgeld 28%. Die Umsatzsteuer ist bei der Differenzbesteuerung inkludiert.